2022居屋攪珠結果出爐 居屋按揭你要知
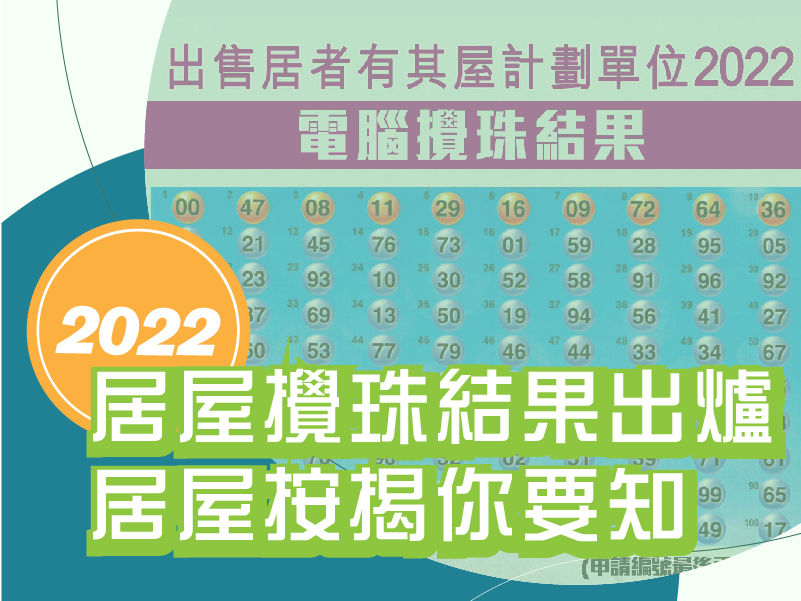
攪珠儀式今年由房委會資助房屋小組主席黃碧如主持,但受疫情影響,改以網上直播形式舉行,是繼上一期居屋後,再次以網上直播方式攪珠。首5個中籤號碼,分別是00、47、08、11、29。第6至10個號碼則是16、09、72、64、36。申請者稍後可對照房委會早前已發出的「申請書編號」,對照最尾的兩個數字,便知自己是否有機會「上車」。
此外,房委會今日亦為白居二進行攪珠儀式。白居二首5個中籤號碼,分別是67、83、25、54、28。第6至10個號碼則是12、68、30、90、23。
除非是已補地價居屋,否則居屋按揭是有別於普通私樓,,以下是居屋按揭的基本知識。
1. 按揭成數及年期
購入居屋有3種途徑,分別是白表、綠表及補地價居屋,這三種方式都會有不同的按揭成數上限。
白表:最多九成按揭,25年供款。
綠表:最多九成半按揭揭,25年供款。
補地價居屋:最多9成按揭,30年供款。(經按揭保險計劃)
**要留意一點,就是一手和二手居屋的按揭年期計算方式
如果你所購入的是新落成一手居屋,一般都不需要擔心供款年期的問題,基本上都做到25年供款。
但是如果你購入的是二手居屋,按揭年期和按揭成數都會因所剩下的政府擔保期而有所改變,居屋的政府擔保期一般為30年。當按揭貸款過了政府擔保期,所剩下的貸款必需低過6成才可以。這個計算比較複雜,如果有需要,可以聯絡或WhatsApp我們的按揭專員6217 6711去幫你計算。
2. 居屋只可做P按
居屋按揭在銀行只提供P按(最優惠利率按揭),現時各大銀行主要的息為P-2.5% (P=5%),即實際按息為2.5%。
如果是已補地價居屋,才可以選擇H按。
3. 高成數按揭需付按揭保費嗎?
綠表及白表的買家申請高成數按揭時,由於已有香港政府擔保,都不需要付按揭保費的;如果是購買已補地價居屋並且借高成數按揭,就需要向按揭保險公司購買保險。
4. 居屋壓力測試
未補地價居屋都會有政府30 年擔保期,所以一般一手居屋都不需要擔心收入不夠而借不到按揭。無論綠表或白表,向銀行申請按揭時,只需申報入息便可,不需壓力測試,
而二手居屋便要擔心樓齡問題,如果政府擔保期只餘 10 年左右,銀行有機會要求做壓測。如擔保期已過,就必定要做壓測。
已補地價居屋則與私樓無分別,都需要壓力測試。
5. 其他費用
等待收樓及入伙前後還有些其他費用,所以最好預備足夠流動現金。包括以下費用:
1. 印花稅
2. 土地註冊處文件註冊費
3. 契據文件核證副本費用
4. 土地註冊處登記按揭契據的註冊費
5. 按揭貸款的法律手續費用
6. 管理費和管理費按金
7. 清理裝修廢料費用(如有)
8. 裝修保證按金(如有)及特別基金(如有)
如果有任何居屋按揭問題,不妨在揀樓之前,WhatsApp或致電6217 6711向我們按揭專員查詢,按揭專員會幫你分析你的背景,給你最好的方案。